Domain massekredit.de kaufen?
Wir ziehen mit dem Projekt
massekredit.de um.
Sind Sie am Kauf der Domain
massekredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain massekredit.de kaufen?
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Ähnliche Suchbegriffe für Optimal
Top-Angebote
Produkte zum Begriff Optimal:
-
Ibanez Optimal NS10L SchwarzIbanez Optimal NS10L Instrumentenkabel; 3m; Studio Serie; 6,3 mm Klinkenstecker auf 6,3 mm Winkelklinkenstecker; Leiteraufbau 0,08 mm x 96 Kupfer, für optimale und verlustfreie Signalübertragung; 99,99 % Sauerstoff-freies Kupfer; Doppelt abgeschirmt durch leitfähiges PVC und hochwertigem Kupfergeflecht 012 x 8 x 16, eliminiert externe Nebengeräusche; Farbe: Schwarz22,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter



-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **


Wie rechne ich Zinsen und Tilgung aus?
Um Zinsen und Tilgung auszurechnen, benötigst du zunächst den Darlehensbetrag, den Zinssatz und die Laufzeit des Kredits. Die Zinsen werden auf den Restbetrag des Darlehens berechnet. Die Tilgung ist der Betrag, mit dem du den Darlehensbetrag zurückzahlst. Du kannst entweder eine Excel-Tabelle verwenden oder Online-Rechner nutzen, um die monatlichen Raten zu berechnen. Es ist wichtig, regelmäßig Zinsen und Tilgung zu berechnen, um den Fortschritt bei der Rückzahlung des Darlehens zu verfolgen. **
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
Top-Angebote
Produkte zum Begriff Optimal:
-
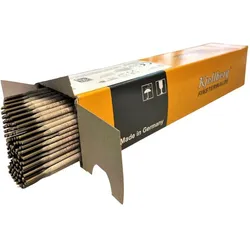
Stabelektroden Kjellberg OptimalStabelektroden Kjellberg Optimal. Rutil-basisch umhüllte Stabelektrode Kjellberg Optimal. Ideal zum Verbindungsschweißen von umlegierten Stahl. Sie ist besonders geeignet für Dünnblechschweißungen sowie Schweißungen an dünnwandigen Rohren und Profilen.. Ein feintropfiger und spritzerarmer Werkstoffübergang, sehr feinschuppige Nähte mit kerbfreiem Übergang und leicht lösbare Schlacke charakterisieren die Stabelektrode.. DIN EN ISO 2560-A E 42 0 RB 12 / AWS A 5.1 E 6013. Beschreibung für Kjellberg Optimal:. Kjellberg Optimal ist eine Elektrode zum Schweißen von un- und niedriglegierten Stählen. Sie ist besonders geeignet für Dünnblechschweißungen sowie Schweißungen an dünnwandigen Rohren und Profilen. Ein feintropfiger und spritzerarmer Werkstoffübergang, sehr feinschuppige Nähte mit kerbfreiem Übergang und leicht lösbare Schlacke charakterisieren die Stabelektrode. Zünden, Wiederzünden und Schweißen ist auch bei niedriger Stromstärke gut möglich. Der Lichtbogen ist dabei weich und stabil.. Schweißpositionen:. PA, PB, PC, PE, PF. Stromart:. Wechselstrom / -DC +DC AC. Zulassung:. TÜV, DB, CE. Werkstoffe für Kjellberg Optimal:. Allgemeiner Baustahl. S235 bis S355. Schiffbaustahl. A, B, D A32/36, D32/36. Feinkornbaustahl. S275 bis S355. Druckbehälterstahl. P195 bis P355. Rohrstahl. L210 bis L360. Stahlguss. GE200, GE240, GP240, G21Mn5. Betonstahl. BSt 420, BSt 50048,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SPINERGO Optimal grauBürostuhl - mit Balance-Mechanik und drehbar mit Mechanik asynchron, Tragfähigkeit: 140 kg, Sitz mit Balance-Elementen und mit verstellbarer Höhe, Lendenwirbelstütze mit verstellbarer Höhe, Kopfstütze mit verstellbarer Höhe, Rückenlehne mit verstellbarer Höhe und Neigung, Armlehnen mit der Möglichkeit der Verstellung der Bewegung vorwärts / rückwärts, der Höhe, Rotation des oberen Teils, Gummi Rollen, Konstruktion: Aus Kunststoff und Metall, Bezugsmaterial: Netz, Montage notwendig SPINERGO Optimal ist ein Qualitäts-Bürostuhl, der gesundes Sitzen ermöglicht und gleichzeitig Rückenschmerzen vorbeugt. Dank des patentierten Move&Stop-Systems können Sie problemlos zwischen stati528,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
Ähnliche Suchbegriffe für Optimal
-
Ibanez Optimal NS10L SchwarzIbanez Optimal NS10L Instrumentenkabel; 3m; Studio Serie; 6,3 mm Klinkenstecker auf 6,3 mm Winkelklinkenstecker; Leiteraufbau 0,08 mm x 96 Kupfer, für optimale und verlustfreie Signalübertragung; 99,99 % Sauerstoff-freies Kupfer; Doppelt abgeschirmt durch leitfähiges PVC und hochwertigem Kupfergeflecht 012 x 8 x 16, eliminiert externe Nebengeräusche; Farbe: Schwarz22,90 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Prior, Manfred: Beratung und Therapie optimal vorbereitenBeratung und Therapie optimal vorbereiten , "Ein wichtiges und pfiffiges Buch, das daran erinnert, dass die Beratung ja immer schon vor dem ersten Kontakt längst angefangen hat - und auch anfangen sollte!" Friedemann Schulz von Thun "'Aller Anfang ist schwer ...', behauptet ein Sprichwort. Manfred Prior widerlegt es in diesem Buch auf überzeugende Weise. Sehr anschaulich und praxisorientiert beschreibt er in kleinen Schritten, wie therapeutische Kontakte schon vor der ersten persönlichen Begegnung optimal vorbereitet werden können. Wenn auch Sie durch zukünftige Erfahrungen obiges Sprichwort widerlegen möchten, dann empfehle ich Ihnen diese Lektüre mit höchster PRIORität!" Margret Gröne "Das ultimative Buch über die wohl entscheidenden 5 bis 15 Minuten jeder Therapie bzw. Beratung. Ein Muss für jeden Therapeuten oder Berater, egal welcher Schule er sich auch zurechnen mag." Fritz B. Simon "'Ein echter Prior' ist dieses Buch: die typische Leichtigkeit und die völlig stimmige, selbstverständliche Ressourcen- und Zielorientierung, gleichzeitig die hohe Genauigkeit bei jeder Facette der Interventionen - und das schon im telefonischen Vorgespräch mit potenziellen Klienten. Das Telefonat wird so zur Schlüsselsituation im Veränderungsprozess. Detailliert, methodisch brillant, mit vielen Praxisbeispielen." Matthias Lauterbach "Mehr Fortschritt und dadurch Erfüllung und Freude in der Arbeit bei weniger Verschleiß - wer wünscht sich das nicht? Hohe fachliche Qualifikation und großer Respekt vor dem anderen Menschen und dessen Potenzialen sind die Basis von Manfred Priors ausgefeiltem Konzept für den erfolgreichen Beginn des gemeinsamen Abenteuers Therapie. Überaus empfehlenswert für Berater und Therapeuten." Agnes Kaiser Rekkas "Abgerundet wird dieses hervorragende Buch durch ein Kapitel mit wertvollen und facettenreichen analogen Überlegungen von Gunther Schmidt zur optimalen Vorbereitung auf stationäre Psychotherapie aus hypnosystemischer Sicht. Manfred Prior spezialisiert sich offensichtlich darauf, in seinen Büchern auf knappstem Raum eine Fülle wertvollster Informationen zu bieten. Der Autor des populären Bestsellers Minimax-Interventionen: Minimale Interventionen mit maximaler Wirkung legt hier aufs Neue ein Buch vor, das jeder Therapeut oder Berater gelesen haben sollte - zumindest jeder, der ein Telefon besitzt oder auf andere Art vor einem Erstgespräch Kontakt mit seinem Klienten hat. Manfred Prior ist dabei, sich als Buchautor den Ruf zu erarbeiten: Prior - a priori gut." Bernhard Trenkle Optimal aufs 1. Gespräch vorbereiten Wer eine Therapie oder eine Beratung mit dem ersten offiziellen Gesprächstermin beginnen lässt, hat das Beste versäumt. Schon das Telefonat zur Terminvereinbarung birgt nämlich für beide Seiten enorme Chancen. Richtig genutzt, legt es den Grundstein für eine positive Beziehung und hilft dem Klienten, sich über seine Ziele klar zu werden und in eine zuversichtliche Aufbruchsstimmung zu kommen. Manfred Prior demonstriert in diesem Buch, wie man in einem Telefonat von 10 bis 15 Minuten Therapie und Beratung von Anfang an auf ein gutes Gleis bringen kann und spontane Selbstheilungsprozesse durch gezielte, sich selbst erfüllende Prophezeiungen und subtile prätherapeutische Suggestionen fördert. In einem ergänzenden Beitrag beschreibt Gunther Schmidt entsprechende Aspekte zu Beginn einer stationären Psychotherapie. Therapeuten wie Beratern hilft dieses Buch, Ihre Arbeit optimal vorzubereiten - damit der erste Termin nicht zum "Blind Date" wird. Der Autor: Manfred Prior, Dr. phil., Dipl.-Psych., hat eine Praxis in Kriftel bei Frankfurt und ist Ausbilder für Erickson'sche Hypnotherapie, Psychotherapie, Beratung und Coaching. Zusammen mit Frauke Niehues leitet er die Regionalstelle Frankfurt-Gießen der Milton Erickson Gesellschaft (M. E. G.). Veröffentlichung u. a.: MiniMax-Interventionen. 15 minimale Interventionen mit maximaler Wirkung (20. Aufl., 2025), Beratung und Therapie optimal vorbereiten. Informationen und Interventionen vor dem ersten Gespräch (10. Aufl., 2025). , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: Nachdruck, Erscheinungsjahr: 201809, Produktform: Kartoniert, Titel der Reihe: Systemische Therapie##, Autoren: Prior, Manfred, Auflage: 22009, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 187, Abbildungen: 23 schwarz-weiße Abbildungen, Keyword: Beratung; Erstgespräch; Erstkontakt; Klient; Kommunikation; Prophezeiungen; Psychotherapie; Telefonat; Therapie; optimale Vorbereitung; positive Beziehung, Fachschema: Gesprächstherapie~Psychotherapie / Gesprächstherapie~Sozialeinrichtung~Psychotherapie / Systemische Therapie~Systemische Therapie~Therapie / Systemische Therapie~Beratung~Consulting~Rat~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Sozialwesen und soziale Dienste~Pädagogik~Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie: Beratung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer Verlag GmbH, Länge: 185, Breite: 123, Höhe: 20, Gewicht: 219, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A26379311 A10442061 A5924137 A5014736, Vorgänger EAN: 9783896705303, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stiegele, Heike: Verkehrserziehung optimal planen UND durchführenVerkehrserziehung optimal planen UND durchführen , Organisationshinweise, Checklisten und Elternbriefe sowie zahlreiche Praxismaterialien (1. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20210511, Produktform: Geheftet, Beilage: Broschüre drahtgeheftet, Autoren: Stiegele, Heike, Seitenzahl/Blattzahl: 88, Keyword: 1. bis 4. Klasse; Grundschule; Sachunterricht; Verkehrserziehung, Fachschema: Sachunterricht / Lehrermaterial~Verkehrserziehung / Lehrermaterial, Bildungsmedien Fächer: Sachunterricht ~Verkehrserziehung, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Thema: Optimieren, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag i.d.AAP LW, Verlag: Auer Verlag in der AAP Lehrerwelt GmbH, Länge: 294, Breite: 201, Höhe: 9, Gewicht: 310, Produktform: Geheftet, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 260190528,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie beeinflusst eine Bonitätsprüfung die Kreditvergabe durch Banken?
Eine positive Bonitätsprüfung erhöht die Wahrscheinlichkeit, dass ein Kredit bewilligt wird. Eine schlechte Bonität kann dazu führen, dass der Kreditantrag abgelehnt wird oder höhere Zinsen verlangt werden. Die Bonitätsprüfung dient den Banken als Risikoeinschätzung und hilft bei der Entscheidung, ob ein Kredit vergeben wird. **
-
Wie rechne ich Zinsen und Tilgung aus?
Um Zinsen und Tilgung auszurechnen, benötigst du zunächst den Darlehensbetrag, den Zinssatz und die Laufzeit des Kredits. Die Zinsen werden auf den Restbetrag des Darlehens berechnet. Die Tilgung ist der Betrag, mit dem du den Darlehensbetrag zurückzahlst. Du kannst entweder eine Excel-Tabelle verwenden oder Online-Rechner nutzen, um die monatlichen Raten zu berechnen. Es ist wichtig, regelmäßig Zinsen und Tilgung zu berechnen, um den Fortschritt bei der Rückzahlung des Darlehens zu verfolgen. **
-
Wie hoch ist die Tilgung bei KfW Darlehen?
Wie hoch die Tilgung bei einem KfW Darlehen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Laufzeit und dem Zinssatz. In der Regel beträgt die Tilgung bei KfW Darlehen zwischen 1% und 2% des Darlehensbetrags pro Jahr. Es ist jedoch auch möglich, individuelle Tilgungsraten mit der KfW zu vereinbaren, je nach den finanziellen Möglichkeiten des Darlehensnehmers. Es empfiehlt sich, vor Abschluss eines KfW Darlehens die genauen Konditionen und Tilgungsmöglichkeiten mit der Bank oder der KfW zu besprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.